お金の勉強、何から始める? この順で読めば大丈夫
「お金の勉強をしよう」と思っても、NISA、iDeCo、高配当株、ふるさと納税……と、ことばが多すぎて、どこから手をつければいいのか分からなくなります。私もそうでした。
先に結論を書くと、いきなり投資から始めなくて大丈夫です。順番を守れば、むずかしい話はあとからで間に合います。この記事では、私がやってきた順番と、このブログの読み方をまとめます。
この記事でわかること お金の勉強の「最初の4ステップ」/投資を後回しにする理由/このブログの章の読み方
1. まず「毎月いくらで暮らしているか」を知る
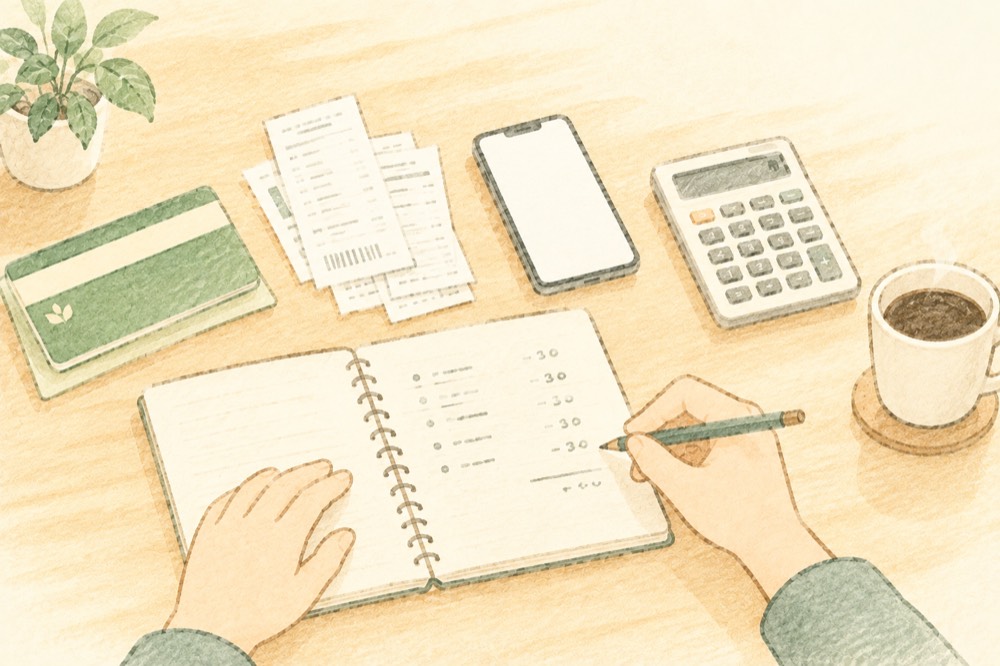
最初にやることは、毎月いくら使っているかを知ることです。家計簿をきっちりつける必要はありません。銀行の通帳、クレジットカードの明細、スマホ決済の履歴を1か月ぶん並べて、ざっくり足すだけで十分です。
やってみると、思っていた額とずれていることがよくあります。私も、頭の中で思っていた額より実際はだいぶ多くて驚きました。知らないものは減らせないので、ここがスタートです。
2. 毎月決まって出ていくお金(固定費)を見直す
固定費は、スマホ代・保険料・家賃やローン・サブスクなど、何もしなくても毎月出ていくお金のことです。
食費を毎日がまんするより、固定費を一度見直すほうがずっと楽です。一度手続きをすれば、その後は毎月ずっと効果が続くからです。
大きいものから順に見るのがコツです(住まい → 保険 → 車 → スマホ)。くわしくは第1章で書きます。
3. もしものときのお金(生活防衛資金)を用意する
生活防衛資金は、病気や失業で収入が止まっても、しばらく暮らせるように取っておく現金です。金額は「生活費の何か月ぶんか」で考えます。
これがあると、投資しているものが値下がりしても、あわてて売らずにすみます。投資を長く続けるための土台です。
4. そこまでできたら、NISAで少しずつ積み立てる
ここでやっと投資です。はじめての人は、NISA(増えたお金に税金がかからない口座)で、投資信託(たくさんの会社をまとめて買えるしくみ)を毎月少しずつ買うのがいちばんシンプルです。
金額は小さくてかまいません。100円から始められる証券会社もあります。大事なのは、額よりも「続く形」にすることです。
投資は「最後の一歩」。家計の土台ができていれば、値下がりの日もあわてずにすむ。
このブログの読み方
記事は章ごとに並べていて、上から順に読めるようにしています。
| 読む順 | 章 | 中身 |
|---|---|---|
| 1 | 第0章 はじめての人へ | NISA・投資信託・iDeCoなど、ことばの意味 |
| 2 | 第1章 家計の土台 | 家計の見える化・固定費・生活防衛資金 |
| 3 | 第2章 税金と制度 | 給料から引かれるもの・NISA・年金 |
| 4 | 第3章〜 | 保険、住まい、収入、投資、高配当株、老後… |
1回目はざっと読んで、2回目は自分の数字を入れながら読んでみてください。私も同じテーマを何度も読み直していて、そのたびに家計で見直すところが見つかります。
まとめ
- 投資の前に、家計を知る → 固定費 → 生活防衛資金 の順でやる
- 投資は最後。NISAで少しずつ、続く形で
- 章の順に読めば、むずかしい話はあとからで間に合う
次の記事では、いちばんよく聞く「NISA」がどんなものかを説明します。
この記事はわが家の考え方と記録です。特定の金融商品をすすめるものではありません。税金や制度は変わることがあるので、最新の情報をご確認ください。